
Foodics تستثمر في Funding Souq وتحوّل نقطة البيع إلى بوابة ائتمان
استثمار غير معلن القيمة يربط بيانات المطاعم التي تملكها Foodics بقنوات تمويل مرخّصة من البنك المركزي السعودي، في قطاع يجد فيه المشغّلون الصغار صعوبة في الحصول على التمويل بالشروط التقليدية.
ماذا حدث
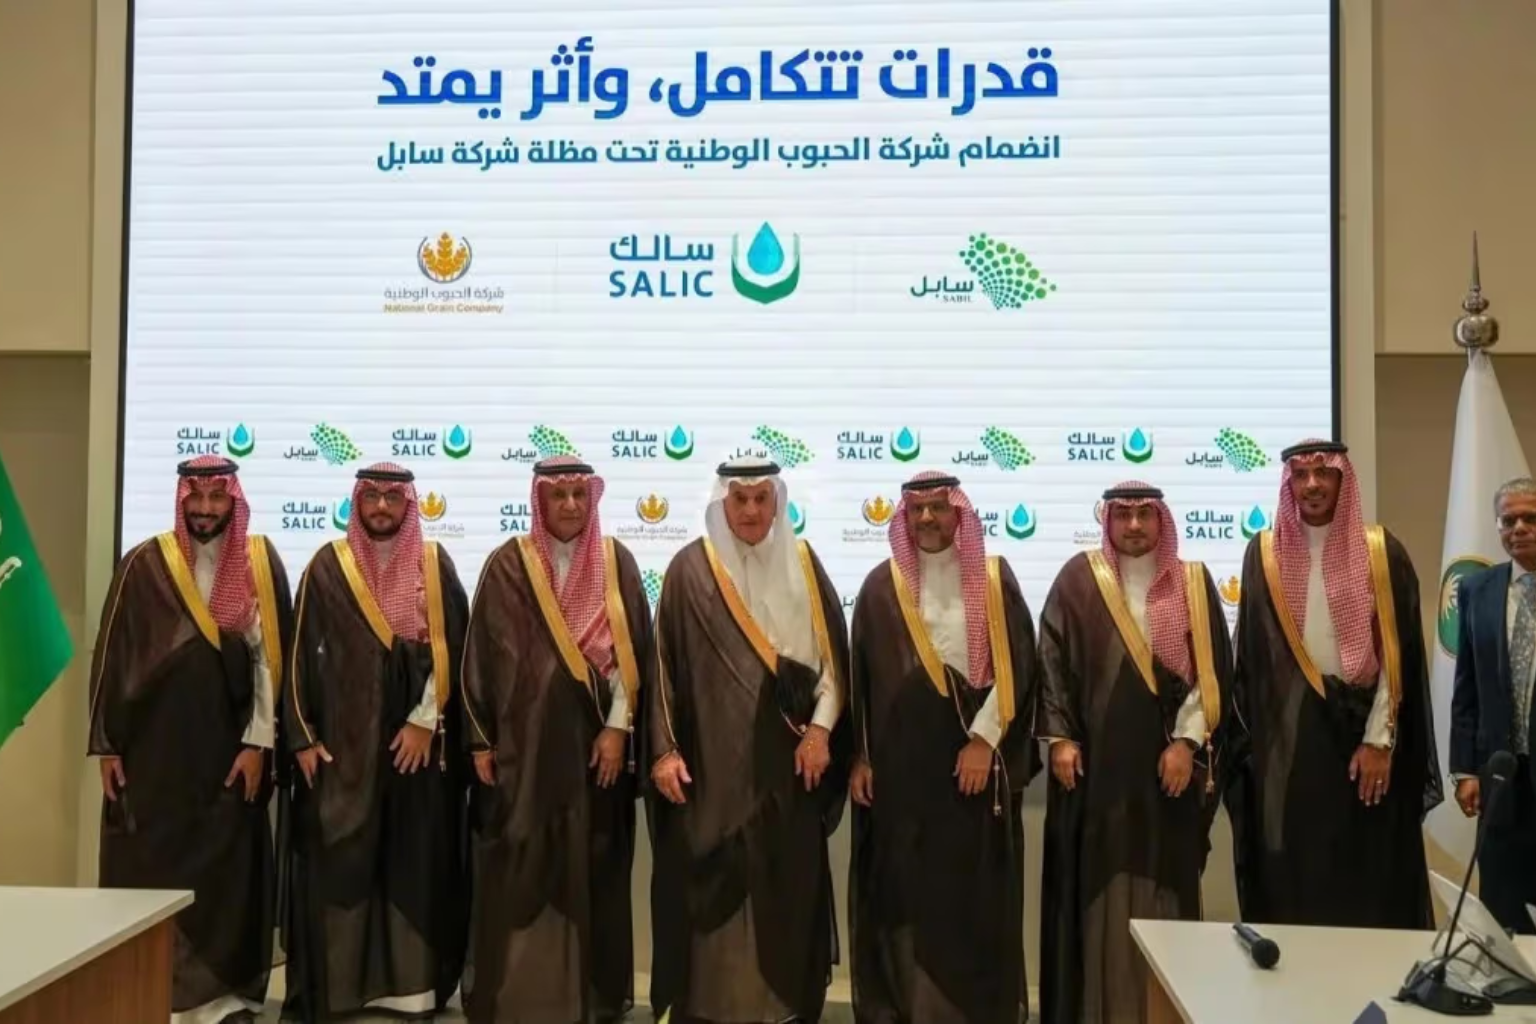
في 13 أكتوبر، أعلنت Foodics، منصة تشغيل المطاعم والمدفوعات ومقرها الرياض، عن استثمار استراتيجي في Funding Souq، منصة تمويل المنشآت الصغيرة والمتوسطة المتوافقة مع أحكام الشريعة، والمرخّصة من البنك المركزي السعودي (ساما) والخاضعة لرقابة سلطة دبي للخدمات المالية. وتصف Funding Souq شركة Foodics بأنها مستثمر رئيسي في الجولة، دون الإفصاح عن قيمة الاستثمار أو حجم الحصة.
وستمدّ Funding Souq حلولها التمويلية إلى شبكة تجار Foodics من المطاعم ومنشآت الضيافة، بدءًا من السعودية والإمارات، معتمدةً في تقييم جدارتهم الائتمانية على بيانات المبيعات والأداء التشغيلي المسجّلة على منصة Foodics.
أبرز النقاط
- باتت Foodics تملك حصة غير معلنة في منصة تمويل مزدوجة الترخيص، إلى جانب منتجها التمويلي الخاص Capital 2.0.
- يُقيَّم ائتمان تجار Foodics وفق بيانات المبيعات والأداء الفعلية، لا القوائم المالية التقليدية.
- تقول Funding Souq إن الشراكة أثمرت بالفعل أول قرض تجاري مؤتمت بالكامل في المملكة.
- تعتزم Foodics ضخ 100 مليون دولار عبر Capital 2.0 في عامه الأول.
- يبقى السؤال المفتوح: هل ستموّل Funding Souq منتج Capital 2.0 مباشرة؟ لم تعلن أي من الشركتين ذلك.
لماذا يهم: البيانات هي الضمان
يصعب تقييم المطاعم ائتمانيًا بالأدوات التقليدية؛ فالسيولة فيها تدور ضمن دورات قصيرة من مستحقات الموردين وتجديد المخزون ومواسم الذروة. وتشير Foodics إلى أن التمويل التقليدي قد يستغرق ما يصل إلى أربعة أسابيع، ويعتمد على نماذج لا تعكس طبيعة عمل المطاعم، وهي فجوة يتحمّل المشغّلون الأصغر عبئها الأكبر.
في المقابل، ترى منصة نقاط البيع كل عملية بيع. وحين تقترن بمموّل مرخّص، يصبح سجل المبيعات اليومي أساسًا لقرار الائتمان. وتقول Funding Souq إن الشراكة أثمرت بالفعل ما تصفه بأنه أول قرض تجاري مؤتمت بالكامل في المملكة.
«معًا، أنشأنا أول قرض تجاري مؤتمت بالكامل في المملكة العربية السعودية، جامعين انتشار Foodics الواسع في قطاع المطاعم والضيافة مع بنيتنا التحتية المنظّمة للتمويل، لتقديم رأس المال للتجار في اللحظة التي يحتاجونه فيها.»
سلسلة واحدة بثلاث حلقات
توزّع الشراكة مراحل التمويل وفق نقاط قوة كل طرف: Foodics تملك العلاقة مع التاجر وبياناته، وFunding Souq تملك الترخيص ورأس المال.
من مزوّد برمجيات إلى شريك في المموّل
ليس التمويل مجالًا جديدًا على Foodics؛ فقد أطلقت Foodics Capital عام 2020 بالشراكة مع Maalem Finance، ثم كشفت عن Capital 2.0 خلال مؤتمر Money20/20 Middle East في الرياض في سبتمبر، مستهدفةً ضخ 100 مليون دولار (375 مليون ريال) في عامه الأول. أما الجديد اليوم فهو الملكية: حصة في منصة تمويل مرخّصة، بدل الاكتفاء بشريك تمويل خارجي.
وتضيف Funding Souq ثقلًا في جانب رأس المال؛ إذ تضم منصتها أكثر من 10 آلاف مستثمر، وتستهدف تيسير تمويل بقيمة مليار دولار للمنشآت الصغيرة والمتوسطة خلال السنوات الثلاث المقبلة، مع خطط لتوسيع النموذج إلى قطاعات أخرى خارج الأغذية والمشروبات.
«نرى في هذا الاستثمار فرصة لدعم المرحلة التالية من نمو الشركة، وفي الوقت ذاته الجمع بين قدرات التمويل لدى Funding Souq ومنظومة تقنية Foodics لتوسيع الخدمات التمويلية وجعل الوصول إلى رأس المال أكثر سلاسة لعملائنا.»
Foodics ترى كل عملية بيع، وباتت اليوم تملك حصة في القنوات التي تُقرض بناءً عليها.
تحليل SFT Editorialائتمان أفضل أم دائرة مغلقة؟
المنطق متماسك؛ فالمنصة التي تسجّل كل عملية بيع في المطعم أقدر على تسعير المخاطر من مُقرض يقرأ قوائم مالية سنوية، والمشغّلون الصغار في قطاع الأغذية والمشروبات بالمملكة سيستفيدون من رأس مال عامل يُسعَّر وفق أدائهم الفعلي. لكن حين يجتمع مزوّد البرمجيات والبيانات وحصة في المموّل ضمن علاقة واحدة، يرتفع عبء الإثبات. فالتجار يحتاجون إلى موافقة واضحة على كيفية استخدام بيانات مبيعاتهم في قرارات الائتمان، وإلى تسعير شفاف يمكن مقارنته بالسوق. وسيكشف أداء التعثر مع نمو الأحجام، ومدى تمويل Funding Souq لمنتج Capital 2.0 مباشرة، عمق هذه الخطوة فعلًا.